Rynek transportu w Polsce i na świecie wrzesień 2026


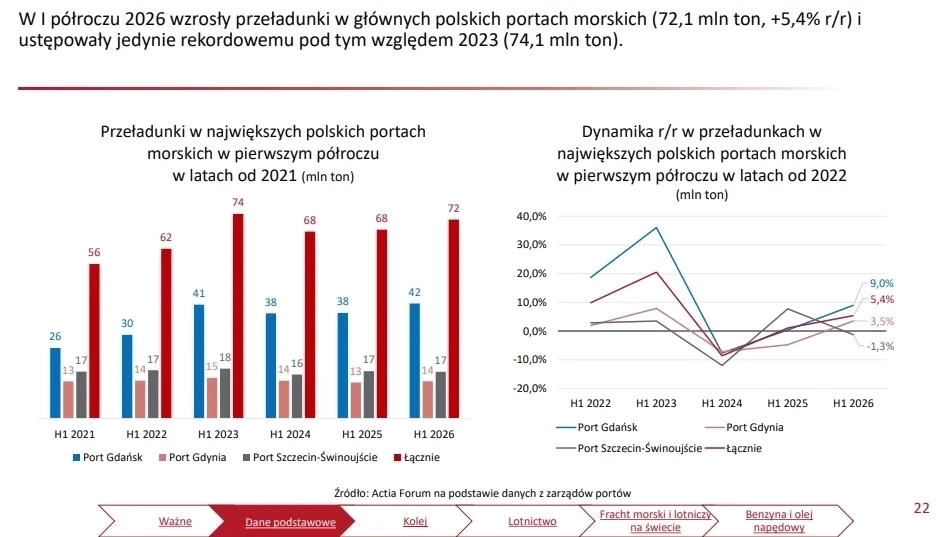
W I półroczu 2026 r. przeładunki w polskich portach morskich wzrosły do 72,1 mln ton (+5,4% r/r). To drugi najwyższy wynik w historii – ustępuje jedynie rekordowemu I półroczu 2023 r. (74,1 mln ton):
Port Gdańsk był liderem wzrostu w przeładunkach ogółem (+9,0% r/r), na drugim miejscu uplasował się Port Gdynia (+3,5% r/r), natomiast Port Szczecin-Świnoujście odnotował spadek przeładunków (-1,3% r/r).
Kategoria „węgiel i koks” (+29,1% r/r) zanotowała największy wzrost przeładunków – taki wynik wyróżniał się na tle spadków z ubiegłych lat, co mogło być efektem wyższego zapotrzebowania na surowce opałowe w trakcie mroźnej zimy i ograniczeń w ich krajowej podaży.
Przeładowano rekordową liczbę kontenerów tj. 2,1 mln TEU (+13,9% r/r), po raz pierwszy przekraczając granicę 2 mln TEU i kontynuując wzrost z poprzednich lat.
Przeładunek paliw spadł (-1,6% r/r), na co mogły wpływać napięcia geopolityczne na Bliskim Wschodzie i zakłócenia w rejonie Cieśniny Ormuz.
Źródło: Actia Forum na podstawie danych z zarządów portów.
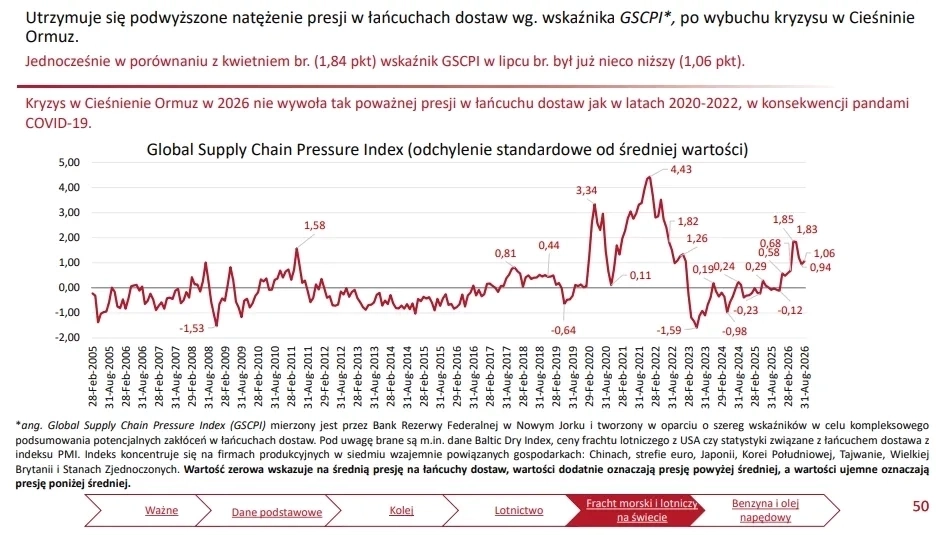
Utrzymuje się podwyższona presja w globalnych łańcuchach dostaw, wywołana kryzysem w Cieśninie Ormuz:
Wraz z kolejną fazą eskalacji konfliktu z Iranem w lipcu br. żegluga przez Cieśninę Ormuz ponownie niemal zamarła, po tym jak z końcem czerwca była stopniowo przywracana.
Jednocześnie presja w globalnych łańcuchach dostaw, mierzona wskaźnikiem Global Supply Chain Pressure Index (GSCPI), w lipcu br. nieco zelżała (1,06 pkt) w porównaniu ze szczytowym poziomem z kwietnia br. (1,84 pkt).
Kryzys w Cieśninie Ormuz w 2026 roku nie wywołał tak silnej presji w łańcuchach dostaw, jak miało to miejsce w latach 2020–2022 w konsekwencji pandemii COVID-19 (na przełomie lat 2021/2022 wskaźnik GSCPI wzrósł do ponad 4 pkt). Wówczas zaburzenia miały charakter bardziej uniwersalny – zarówno pod względem geograficznym, jak i rodzajów transportu.
Wybrane dane z raportu